
Kort samengevat
- Gebruik een bouwdepot alleen voor uitgaven die volgens je geldverstrekker binnen de afspraken vallen.
- Controleer de factuur en het betaalmoment aan de hand van je contract.
- Check of je rechtstreeks betaalt, een aanvraag indient of eerst zelf voorschiet.
- Houd ingediende, betaalde en afgewezen facturen apart bij.
Een bouwdepot is een aparte rekening bij je hypotheek voor afgesproken bouw- of verbouwkosten. Het geld wordt doorgaans in delen gebruikt naarmate er rekeningen binnenkomen. Hoe betalen uit een bouwdepot precies gaat, hangt af van de voorwaarden en betaalroute van jouw geldverstrekker.
Inhoudsopgave
Controleer welke rekeningen passen binnen je depot
Pak de hypotheekstukken en het kostenoverzicht dat bij de aanvraag is gebruikt. Controleer of de factuur overeenkomt met de opgegeven werkzaamheden en aan de voorwaarden voldoet. Aannemerstermijnen liggen voor de hand, maar ga bij losse aankopen, gewijzigde werkzaamheden of al betaalde nota’s niet uit van automatische acceptatie.
Vraag bij twijfel vóór het bestellen welke documenten de aanbieder nodig heeft. Noteer ook hoe eigen middelen in de betaalvolgorde zijn verwerkt. De uitleg van Vereniging Eigen Huis over het bouwdepot beschrijft één werkwijze; bij die bank kun je bijvoorbeeld via online bankieren uit het depot betalen. Ga voor je eigen dossier uit van de instructies van jouw aanbieder.
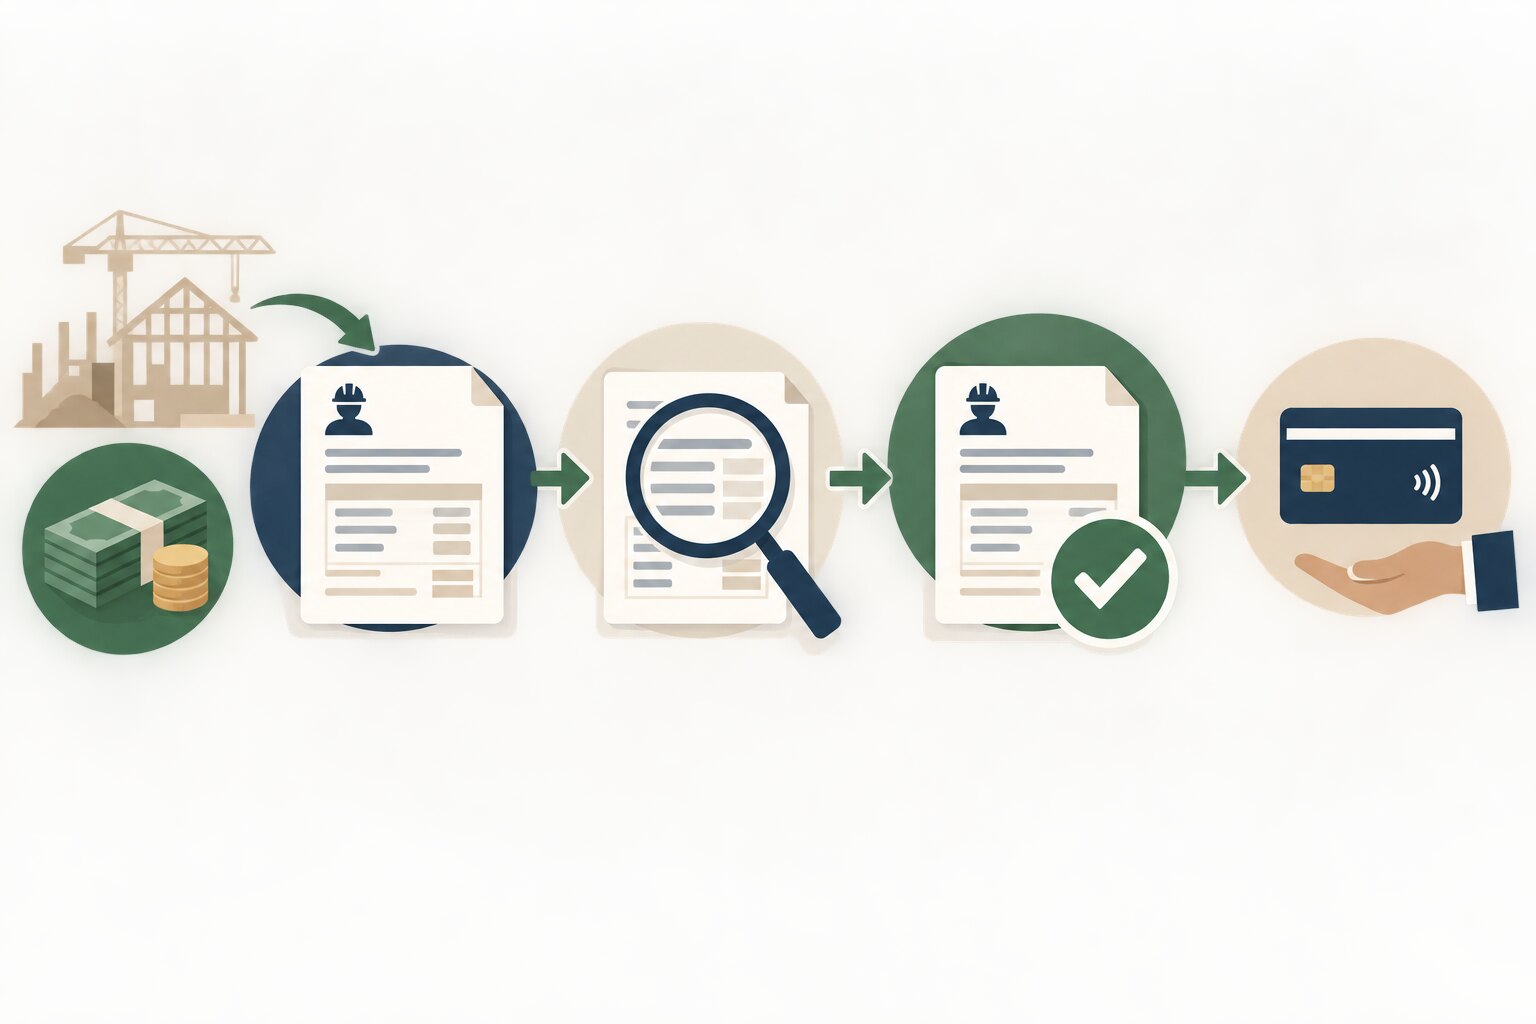
Van bouwfactuur naar betaling
- Vergelijk de factuur met het termijnschema: kloppen het werk, het bedrag en de afgesproken betaaltermijn?
- Controleer de gevraagde gegevens, bijvoorbeeld factuurnummer, datum en projectadres. Verifieer een onverwacht gewijzigd rekeningnummer via het telefoonnummer dat je al van de aannemer had.
- Volg de betaalinstructie van je aanbieder. Houd bij een declaratie rekening met verwerkingstijd en voeg het betaalbewijs toe als dat wordt gevraagd. Plan dit ruim vóór de vervaldatum.
- Bewaar de factuur en betaalbevestiging. Zet de factuur pas op betaald als de betaling zichtbaar is.
Een aanvraag die is ingediend, is nog geen betaling. Als de verwerking langer duurt dan je betaaltermijn, bespreek je dat tijdig met je geldverstrekker en de aannemer.
Bewaak het saldo en de einddatum
Vergelijk het zichtbare saldo met de nog te verwachten rekeningen. Trek openstaande aanvragen in je eigen overzicht maar één keer af: controleer of ze al in het banksaldo zijn verwerkt. Kijk apart naar posten die je uit eigen geld moet betalen. Bij zelfbouw helpt het kostenoverzicht van Vereniging Eigen Huis om na te gaan welke uitgaven nog buiten je factuurlijst vallen.
Noteer wanneer het depot afloopt en tot wanneer je een laatste betaling mag indienen. Vraag op tijd wat er bij vertraging mogelijk is en wat er volgens jouw voorwaarden met een restsaldo gebeurt. Een verlenging of aanvullende financiering is niet vanzelfsprekend.
Veelgestelde vragen
Sommige geldverstrekkers hebben daarvoor een vergoeding of declaratieroute onder voorwaarden. Controleer welke factuurdata en betaalbewijzen zij accepteren vóór je zelf voorschiet.
Dat staat in je hypotheek- en depotvoorwaarden. Kijk ook hoe de vergoeding zich verhoudt tot je hypotheeklasten en wanneer de regeling verandert of stopt.
Vraag naar de reden. Ontbreekt er informatie, dan kun je mogelijk een complete factuur opnieuw indienen. Valt de rekening buiten de afspraken, maak dan tijdig een ander betaalplan.
Conclusie
Werk vanuit je contract en de instructies van je geldverstrekker. Een facturenlijst met betaaldata en bewijsstukken laat zien wat al is afgerekend en of er genoeg geld én tijd overblijven voor de volgende bouwtermijnen.
Meer over Kosten
Bekijk meer artikelen over Kosten en ontdek praktische informatie voor je bouwplannen.
Bouwbudget opstellen: zo voorkom je financiële verrassingen
Kort samengevat Bepaal eerst wat je comfortabel kunt uitgeven, ook tijdens de bouw. Markeer bedragen als raming, offerte, afgesproken bedrag of betaald. Zet uitgaven én beschikbaar geld op een maandplanning. Werk je verwachte eindstand bij voordat je een nieuwe opdracht goedkeurt. Een bouwbudget opstellen betekent twee vragen beantwoorden: past het hele project binnen je financiële […]
Meerwerk en minderwerk: afspraken en kosten beheersen
Kort samengevat Vergelijk elke wijziging met de getekende offerte, tekeningen en afspraken. Vraag bij meerwerk én minderwerk om de netto prijswijziging inclusief btw. Bevestig schriftelijk wat verandert aan uitvoering, planning en verrekening. Houd wijzigingsnummers bij en controleer ze op de termijn- of eindfactuur. Meerwerk en minderwerk zijn wijzigingen ten opzichte van wat je met de […]
Onvoorziene bouwkosten: reserve en risicobeheersing
Kort samengevat Begroot bekende kosten apart, ook als hun prijs nog niet vaststaat. Koppel elke bouwonzekerheid aan een oorzaak, actie en beslismoment. Baseer de reserve op je eigen project, niet alleen op een algemeen percentage. Gebruik de reserve niet voor geplande upgrades of uitgaven van je huishouden. Onvoorziene bouwkosten zijn uitgaven die boven op je […]
Offertes van aannemers vergelijken: kijk verder dan de prijs
Kort samengevat Stuur alle aannemers dezelfde tekeningen, wensen en uitgangspunten. Vergelijk per onderdeel wat inbegrepen, uitgesloten of voorlopig geprijsd is. Controleer naast het bedrag ook prijssoort, betaling, planning en oplevering. Vraag om een aangepaste schriftelijke offerte wanneer een antwoord de opdracht verandert. Offertes van aannemers vergelijken lukt pas als ze over ongeveer hetzelfde werk gaan. […]
Wat kost een huis bouwen? Kostenposten op een rij
Kort samengevat De aanneemsom is niet hetzelfde als wat je voor het hele project betaalt. Splits je begroting in kavel en voorbereiding, uitvoering en kosten rondom de oplevering. Laat per offerte vastleggen wat inbegrepen is en controleer of bedragen inclusief btw zijn. Geef elke nog onbekende kostenpost een voorlopige raming én een datum waarop je […]